Wio Business
- 672.00المراجعات
- 3.7
- المطوّر
- Wio Bank PJSC
- تاريخ الإصدار
- 04/09/2022
لقطات الشاشة
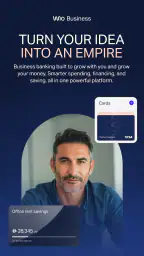
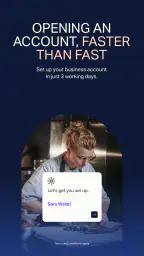
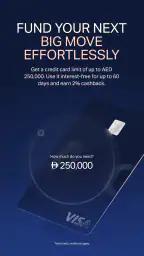
عندما أفكر في Wio Business، أراه كخيار موجه إلى صاحب العمل الذي يريد أن يتعامل مع الخدمات المالية من مساحة رقمية واحدة بدل التنقل المستمر بين إجراءات مصرفية متفرقة. التطبيق من فئة الشؤون المالية، وتطوره Wio Bank PJSC، وهو متاح مجانًا على الهاتف. ما أعجبني فيه منذ البداية أن فكرته ليست تقديم أداة جانبية للحسابات، بل محاولة جعل العلاقة اليومية مع الخدمات المصرفية أكثر مباشرة وأقل اعتمادًا على زيارة الفرع أو الاتصالات المتكررة.
هذا الانطباع لا يعني أن التطبيق مناسب لكل شركة أو لكل صاحب نشاط. تجربتي معه جعلتني أراه أقرب إلى نقطة تحكم مالية عملية للأعمال الصغيرة وأصحاب المشاريع الذين يفضلون إنجاز المهام من الهاتف، بينما قد يحتاج النشاط الأكبر إلى أدوات محاسبية متخصصة أو نظام مالي متكامل يتجاوز دور التطبيق المصرفي. لذلك سأركز هنا على الفكرة الأهم في استخدامه: تحويل التعاملات المالية الخاصة بالنشاط إلى سير عمل رقمي يمكن الرجوع إليه وإدارته من الهاتف.
منصة مالية للأعمال بدل تطبيق مصرفي شخصي
الفرق الأساسي في Wio Business يبدأ من الجمهور المستهدف. أنا لا أتعامل معه كتطبيق لإدارة مصروفاتي الشخصية، بل كواجهة مخصصة لمن لديه نشاط تجاري ويريد فصل قرارات العمل عن الحسابات اليومية الخاصة. هذا الفصل مهم جدًا عمليًا؛ فحتى المشروع الصغير يحتاج إلى رؤية أوضح لما يدخل إليه وما يخرج منه، وإلى طريقة أكثر ترتيبًا للتعامل مع الالتزامات والمدفوعات بدل ترك كل شيء داخل تطبيق مصرفي عام.
العبارة التي تلخص التجربة بالنسبة لي هي “منصة مالية رقمية متكاملة”، لكن قيمتها الحقيقية تظهر في الاستخدام اليومي لا في الوصف نفسه. عندما أفتح تطبيقًا مخصصًا للأعمال، أتوقع أن تكون طريقة التفكير مختلفة: أبدأ من احتياجات النشاط، أراجع الحركة المالية، ثم أتابع الخطوة التالية دون أن أشعر بأنني أستخدم نسخة معدلة من تطبيق شخصي. هذا التوجه يجعل التطبيق أكثر صلة بصاحب متجر، أو مستقل، أو شركة ناشئة في مرحلة تحتاج فيها السرعة والوضوح إلى جانب الخدمات المصرفية الأساسية.
التطبيق مناسب أيضًا لمن لا يريد أن يبني نظامًا معقدًا منذ اليوم الأول. كثير من أصحاب المشاريع يبدأون بجدول بيانات ورسائل بريد وملفات متفرقة، ثم يكتشفون أن متابعة المال أصبحت عبئًا بحد ذاتها. وجود مساحة مالية مخصصة للنشاط يمكن أن يقلل هذا التشتت، بشرط أن يتعامل المستخدم معه كجزء من روتين العمل لا كحل سحري يحل كل مشكلات المحاسبة.
من ناحية الانتشار، يظهر التطبيق لدى شريحة مستخدمين لا تزال في طور التوسع؛ فقد تجاوز عدد تثبيته مئة ألف تثبيت، وحصل على متوسط تقييم يبلغ 3.7. هذه الأرقام تعطيني انطباعًا متوازنًا: هناك اهتمام واضح بالفكرة، لكن التجربة ليست من النوع الذي يمكن وصفه بأنه مثالي للجميع. أما تصنيف المحتوى فهو PEGI 3، وهو أمر متوقع لتطبيق مالي لا يقدم محتوى ترفيهيًا أو حساسًا من ناحية العمر.
لماذا يهم التركيز على الأعمال؟
في التطبيق المصرفي العادي، قد أجد نفسي أبحث بين التحويلات الشخصية، والفواتير، والمصروفات اليومية، ثم أحاول استخراج صورة تخص مشروعي من بينها. هذا يستهلك وقتًا ذهنيًا حتى لو كانت العمليات نفسها بسيطة. أما الواجهة الموجهة للأعمال فتجعلني أبدأ من سؤال مختلف: ما الذي يحتاجه النشاط الآن؟ هل أريد متابعة السيولة، أو مراجعة حركة الحساب، أو تنفيذ إجراء مالي متعلق بالعمل؟
هذه النقلة في طريقة التفكير هي أقوى ما يقدمه التطبيق في رأيي. ليست المسألة مجرد لون مختلف للواجهة أو اسم تجاري جديد، بل تقليل المسافة بين صاحب النشاط والمعلومة المالية التي يحتاج إليها لاتخاذ قرار. ومع ذلك، لا ينبغي الخلط بين سهولة الوصول إلى المعلومات وبين المحاسبة الكاملة؛ فالتطبيق قد يساعدني على تنظيم الجانب المصرفي، لكنه لا يغني تلقائيًا عن مراجعة السجلات والالتزامات أو الاستعانة بمحاسب عند تعقّد النشاط.
كيف أستخدمه في يوم عمل عادي؟
أتخيل يومًا يبدأ فيه صاحب متجر صغير بمراجعة الوضع المالي من هاتفه قبل فتح المتجر. بدل تشغيل الحاسوب وفتح عدة ملفات، يدخل إلى التطبيق ليتحقق من الحركة الأخيرة، ثم يقرر ما إذا كان الوقت مناسبًا لتسديد مصروف تشغيلي أو متابعة مبلغ مستحق. هنا تظهر قيمة الهاتف: القرار لا يحتاج إلى أن ينتظر نهاية اليوم أو العودة إلى المكتب، والمستخدم يستطيع أن يتعامل مع نشاطه خلال اللحظة التي تظهر فيها الحاجة.
في سيناريو آخر، قد يكون المستخدم مستقلًا يتلقى دخله من أكثر من عميل. وجود مساحة مخصصة للأعمال يساعده على إبقاء هذه الحركة منفصلة عن الإنفاق الشخصي. بعد ذلك يمكنه مراجعة ما يتعلق بالنشاط في جلسة واحدة بدل محاولة تمييز كل عملية يدويًا من حساب مختلط. هذا لا يلغي الحاجة إلى تصنيف منظم أو حفظ المستندات، لكنه يمنحني نقطة بداية أنظف عند مراجعة الشهر أو تجهيز المعلومات للمحاسب.
ما أنصح به هو إنشاء عادة قصيرة وثابتة بدل فتح التطبيق بعشوائية. أراجع الحركة المالية في وقت محدد، وأتعامل مع العمليات الجديدة فور ظهورها، ثم أترك ملاحظات أو مستندات في النظام الذي أستخدمه للمحاسبة إن كان لدي نظام منفصل. الفائدة هنا ليست في كثرة التصفح، بل في اكتشاف الأخطاء أو المصروفات غير المتوقعة مبكرًا. كلما تأخرت المراجعة، زادت صعوبة تذكر سبب العملية وربطها بالعميل أو المورد المناسب.
ومن الاستخدامات العملية التي أراها مهمة فصل لحظة اتخاذ القرار عن لحظة التنفيذ. قبل إرسال دفعة أو إجراء تحويل متعلق بالعمل، أراجع اسم الجهة والمبلغ والغرض. التطبيق يجعل الوصول إلى الحساب أكثر سهولة، لكن سهولة الوصول قد تتحول إلى نقطة ضعف إذا دفعتني إلى تنفيذ العملية بسرعة زائدة. لذلك أتعامل مع الهاتف كأداة للمتابعة والتحكم، وليس كدعوة إلى اعتماد كل إجراء دون مراجعة.
سير عمل مفيد لصاحب المشروع
أبدأ عادةً بتحديد ما أحتاج إلى معرفته، لا بما يمكنني تصفحه. إذا كان هدفي معرفة السيولة المتاحة، أركز على الحركة الحالية والالتزامات القريبة. وإذا كان هدفي تجهيز مراجعة مالية، أرتب العمليات أولًا وأتأكد من أنني أعرف سبب كل حركة. هذه الطريقة تمنع التطبيق من التحول إلى شاشة أرقام أفتحها ثم أغلقها دون نتيجة واضحة.
النصيحة الثانية هي عدم استخدام الحساب التجاري كنسخة ثانية من الحساب الشخصي. إذا خلطت مشتريات المنزل مع مصروفات النشاط، فلن تنقذني أي واجهة جميلة من الفوضى. أفضل نتيجة حصلت عليها من هذا النوع من الأدوات تأتي عندما أضع قاعدة واضحة: كل ما يدخل أو يخرج من الحساب مرتبط بالعمل، وأي استثناء يحتاج إلى تسجيل وتفسير. هذه ليست ميزة مخفية بقدر ما هي طريقة استخدام تجعل المنصة أكثر فائدة.
أما النصيحة الثالثة فتتعلق بالمراجعة قبل نهاية الفترة المالية. لا أنتظر آخر لحظة لأحاول فهم الأشهر الماضية، بل أستخدم جلسات قصيرة ومتكررة لمقارنة الحركة بما كنت أتوقعه. إذا ظهرت مصروفات متكررة أو دفعات غير مألوفة، أتعامل معها كسؤال يحتاج إلى إجابة، لا كأرقام عابرة. هذا الأسلوب يساعد صاحب النشاط على اكتشاف التسرب المالي قبل أن يصبح مشكلة أكبر.
من المهم أيضًا أن يتوقع المستخدم عملية إعداد أولية قبل أن تصبح التجربة مريحة. أي تطبيق مالي للأعمال يحتاج إلى تعريف المستخدم بطريقة العمل، وربما إلى التحقق من بعض بيانات النشاط أو فهم خطوات الوصول إلى الخدمات المتاحة. لذلك لا أنصح بتثبيته في صباح مزدحم ثم الحكم عليه خلال دقائق. الأفضل تخصيص وقت هادئ لفهم الأقسام، والتأكد من أن طريقة عرض الحركة تناسب أسلوب إدارة العمل لديك.
ما الذي يميزه عن البدائل المعتادة؟
البديل الشائع هو استخدام تطبيق مصرفي عام إلى جانب جدول بيانات. هذا الحل قد يكون كافيًا لنشاط صغير جدًا بعدد قليل من العمليات، وميزته أنه مألوف ولا يحتاج إلى تغيير كبير في العادات. لكنه يضع على عاتقي مهمة الربط بين المعلومات المصرفية وسجل العمل، وقد أضطر إلى نسخ البيانات أو مراجعة أكثر من مكان. Wio Business يبدو أكثر منطقية عندما أريد أن تكون نقطة التعامل الأساسية موجهة إلى النشاط نفسه.
البديل الثاني هو برنامج محاسبي متخصص. هذا الخيار يتفوق عادةً عندما أحتاج إلى فواتير، وتقارير محاسبية، وتتبع تفصيلي للعملاء والموردين، أو تعاون مستمر مع محاسب. لكن البرنامج المحاسبي ليس بالضرورة بديلًا مصرفيًا، وقد أظل بحاجة إلى تطبيق بنكي منفصل لتنفيذ العمليات ومراجعة الحساب. هنا أرى أن Wio Business يمكن أن يكون جزءًا من المنظومة، لا بديلًا كاملًا عنها.
أما الشركات الأكبر، فقد تفضل نظامًا ماليًا مؤسسيًا يضم صلاحيات متعددة، ومسارات موافقة، وربطًا عميقًا بالمخزون والرواتب والمبيعات. في هذه الحالة قد تبدو بساطة التطبيق أقل من المطلوب، خصوصًا إذا كان القرار المالي لا يخص شخصًا واحدًا. لذلك لا أعتبر “الرقمية” وحدها سببًا كافيًا للاختيار؛ حجم الفريق وتعقيد العمليات يحددان إن كانت المنصة مناسبة فعلًا.
المقايضات التي يجب فهمها قبل الاعتماد عليه
أول مقايضة هي الراحة مقابل الاعتماد على الهاتف. إنجاز المتابعة من شاشة صغيرة سريع، لكنه ليس دائمًا مريحًا عند تحليل فترة طويلة أو مقارنة عدد كبير من العمليات. إذا كان عملي يتطلب قراءة تقارير واسعة أو إدخال تفاصيل كثيرة، فقد أشعر أن الهاتف مناسب للمراجعة السريعة أكثر من كونه مكتبًا محاسبيًا كاملًا.
المقايضة الثانية هي أن المنصة المالية لا تعني تلقائيًا إدارة مالية شاملة. قد أستطيع الوصول إلى الخدمات المصرفية ومتابعة النشاط بسهولة، لكنني لا أريد أن أبني قراراتي على الرصيد وحده. الربحية، والضرائب، وتكلفة اكتساب العميل، والمبالغ المستحقة، كلها تحتاج إلى معلومات إضافية وسياق. لذلك أستخدم التطبيق كجزء من نظام أكبر، حتى لو كان هو الجزء الذي أعود إليه أكثر من غيره.
هناك أيضًا مسألة الاعتياد. من ينتقل من بنك تقليدي إلى منصة رقمية قد يحتاج إلى إعادة ترتيب طريقته في تنفيذ المهام. بعض المستخدمين سيحبون قلة الورق وسرعة الوصول، بينما قد يفضل آخرون وجود دعم فرعي أو خطوات مألوفة يمكن مناقشتها وجهًا لوجه. إذا كنت لا ترتاح للقرارات المالية عبر الهاتف أو تحتاج إلى مساعدة مباشرة في كل خطوة، فقد لا تكون التجربة الأنسب لك.
التقييم المتوسط نسبيًا يعكس سببًا عمليًا للحذر. لا أتعامل معه كدليل على أن التطبيق سيئ، ولا أتجاهله أيضًا. التطبيقات المالية تتأثر كثيرًا بتوقعات المستخدم، وبطبيعة نشاطه، وبمدى سهولة إجراءات التسجيل أو الوصول إلى الخدمة التي يريدها. لذلك أنصح بتجربة الواجهة وفهم ما إذا كانت تلائم احتياجاتك قبل نقل كل روتينك المالي إليها.
كما أن الإصدار الحالي يحمل الرقم 2026.139.0، ويعمل على أجهزة تبدأ من نظام Android 7.0. هذا يجعله متاحًا لعدد واسع من الأجهزة القديمة نسبيًا، لكنني ما زلت أحرص على استخدام هاتف محدث قدر الإمكان عند التعامل مع المال. لا يكفي أن يكون التطبيق قابلًا للتثبيت؛ حماية الجهاز، وقفل الشاشة، وتجنب الشبكات غير الموثوقة، ومراجعة التنبيهات، كلها عادات لا ينبغي إهمالها.
لمن أنصح به، ومن الأفضل أن يبحث عن خيار آخر؟
أنصح به أولًا لصاحب العمل الذي يدير نشاطًا صغيرًا أو يعمل بشكل مستقل ويريد فصل المال التجاري عن الشخصي. سيكون مفيدًا لمن يتحرك كثيرًا ولا يريد انتظار الوصول إلى جهاز مكتبي، ولمن يحتاج إلى مراجعة مالية سريعة قبل اتخاذ قرار تشغيلي. كذلك أراه مناسبًا لمن بدأ يشعر بأن الحساب الشخصي وجدول البيانات لم يعودا كافيين، لكنه لم يصل بعد إلى مرحلة الحاجة إلى نظام مؤسسي معقد.
قد يستفيد منه أيضًا صاحب متجر يعتمد على قرارات يومية متكررة. في هذا النوع من الأعمال، معرفة وضع المال قبل شراء مخزون أو دفع مصروف يمكن أن تمنع قرارًا مبنيًا على انطباع خاطئ. القوة ليست في أن التطبيق يتخذ القرار بدلًا مني، بل في أنه يجعل المعلومة المالية أقرب عندما أحتاج إليها.
في المقابل، لا أختاره كحل وحيد لشركة لديها فريق مالي كبير أو عمليات موافقة متعددة أو احتياجات محاسبية تفصيلية. كما لا أنصح به لمن يبحث عن برنامج فواتير ومحاسبة متكامل فقط؛ فالتطبيق المصرفي والمنصة المحاسبية يؤديان وظيفتين متداخلتين أحيانًا لكنهما ليسا الشيء نفسه. في هذه الحالة قد يكون برنامج محاسبي متخصص، مع حساب تجاري مناسب، خيارًا أكثر اكتمالًا.
ومن لا يريد فصل حساباته أو لا يملك نشاطًا تجاريًا فعليًا قد لا يجد سببًا قويًا لاستخدامه. وجود تطبيق مخصص للأعمال لا يضيف قيمة إذا كانت كل معاملاتي شخصية وبسيطة. أفضّل هنا عدم اختيار أداة لمجرد أنها تبدو أكثر احترافية؛ الأداة الجيدة هي التي تعالج مشكلة موجودة فعلًا في طريقة إدارة المال.
تجربتي النهائية مع المنصة
بعد النظر إلى طريقة استخدامها، أرى أن أفضل ما في Wio Business هو تركيزه على جعل الخدمات المالية أقرب إلى إيقاع العمل اليومي. التطبيق لا ينجح لأنه يحاول إبهاري بعدد كبير من الوعود، بل لأنه يعالج حاجة واضحة: صاحب النشاط يريد مساحة مالية منفصلة، يمكن الوصول إليها بسرعة، وتساعده على متابعة ما يحدث دون الاعتماد الكامل على الأوراق أو الملفات المتفرقة.
لكنني لا أتعامل معه كبديل عن المحاسبة أو التخطيط المالي. قيمته ترتفع عندما أستخدمه ضمن روتين منظم: فصل واضح بين المال الشخصي والتجاري، مراجعة دورية، تدقيق قبل تنفيذ المدفوعات، وربط المعلومات المصرفية بسجل مالي أوسع عند الحاجة. بهذه الطريقة يصبح التطبيق أداة عملية، لا مجرد مكان آخر لعرض الرصيد.
بدأ إصدار التطبيق في 04/09/2022، ومنذ ذلك الوقت أصبحت فكرته واضحة لمن يريد تجربة مصرفية رقمية موجهة إلى الأعمال. وبما أنه مجاني، يمكن لصاحب النشاط أن يقيّم مدى ملاءمته دون أن يبدأ من التزام مالي مباشر تجاه التطبيق نفسه. مع ذلك، القرار الحقيقي يجب أن يعتمد على طبيعة الخدمة التي يحتاجها، وعلى مستوى التعقيد في نشاطه، وعلى مدى راحته في إدارة الأمور المصرفية من الهاتف.
خلاصة رأيي أن Wio Business خيار يستحق اهتمام أصحاب المشاريع الصغيرة والمستقلين الذين يريدون تنظيم الجانب المصرفي من أعمالهم بطريقة أكثر مباشرة. أنا أوصي به عندما تكون المشكلة الأساسية هي التشتت بين الحساب الشخصي والعمل، أو الحاجة إلى متابعة مالية سريعة أثناء الحركة. أما إذا كنت تحتاج إلى محاسبة عميقة، أو تقارير مؤسسية، أو إدارة فريق مالي كامل، فالأفضل أن تنظر إليه كجزء من الحل لا كالحل كله. بهذه التوقعات الواقعية، يمكن أن تكون المنصة مفيدة فعلًا بدل أن تتحول إلى وعد أكبر من احتياجك.
أبرز المزايا
- واجهة سهلة لإدارة الحسابات والمعاملات التجارية اليومية.
- إمكانية متابعة التدفق النقدي والأرصدة في مكان واحد.
- يسهّل إرسال المدفوعات واستلامها من العملاء أو الموردين.
- تقارير مالية تساعد على فهم أداء النشاط التجاري.
- يوفر أدوات لتنظيم المصروفات وتقليل الأعمال الورقية.
القيود
- قد لا تتوفر جميع الخدمات في كل الدول أو أنواع الشركات.
- يتطلب إنشاء الحساب تقديم معلومات تجارية ووثائق للتحقق.
- بعض الميزات قد تكون محدودة حسب خطة الحساب أو نوع النشاط.
- قد تستغرق عمليات التحقق أو التحويل وقتًا أطول أحيانًا.
- يعتمد الاستخدام الكامل على اتصال إنترنت مستقر وتحديثات التطبيق.
الأسئلة الشائعة
ما هو تطبيق Wio Business، ولمن صُمّم؟
Wio Business هو تطبيق مصرفي وإداري موجّه لأصحاب الشركات ورواد الأعمال، ويهدف إلى تسهيل إدارة الحسابات والعمليات المالية اليومية من الهاتف. بعد استكشافه، يبدو مناسبًا للشركات التي تحتاج إلى متابعة الرصيد، تنفيذ التحويلات، إدارة المصروفات، وتنظيم المدفوعات دون الاعتماد المستمر على زيارة الفرع أو استخدام منصات مصرفية معقدة.
ما الخدمات التي يمكن تنفيذها من خلال Wio Business؟
يوفر التطبيق مجموعة من الأدوات المرتبطة بإدارة الأعمال، مثل الاطلاع على أرصدة الحسابات والمعاملات، إجراء التحويلات، متابعة المدفوعات، وإدارة بطاقات الشركة بحسب الخدمات المتاحة للحساب. كما قد يساعد في تنظيم النفقات والوصول إلى المستندات أو كشوف الحساب. تختلف الميزات الفعلية وفق نوع الشركة، الدولة، الخطة، ومتطلبات البنك.
هل فتح حساب عبر Wio Business متاح لجميع الشركات؟
لا يعني توفر التطبيق أن كل شركة مؤهلة تلقائيًا لفتح حساب. عادةً تخضع عملية التسجيل والتحقق لمتطلبات قانونية ومصرفية، مثل نوع النشاط، بلد التأسيس، هوية المالكين والمخولين بالتوقيع، والمستندات الرسمية للشركة. قد يُطلب تقديم معلومات إضافية أثناء المراجعة، لذلك يُفضّل التأكد من شروط الأهلية الحالية قبل بدء الطلب.
هل تطبيق Wio Business آمن لإدارة أموال الشركة؟
يعتمد التطبيق على وسائل حماية مصرفية رقمية مثل تسجيل الدخول الآمن، التحقق من هوية المستخدم، والتنبيهات المتعلقة بالمعاملات، وقد تتوفر طبقات إضافية مثل التحقق بخطوتين أو المصادقة البيومترية بحسب الجهاز والحساب. مع ذلك، تبقى مسؤولية المستخدم مهمة؛ فلا ينبغي مشاركة رموز الدخول، ويُنصح بتحديث التطبيق وتفعيل قفل الهاتف ومراجعة أي إشعار غير معتاد.
هل توجد رسوم أو قيود عند استخدام Wio Business؟
قد ترتبط بعض خدمات Wio Business برسوم شهرية أو رسوم على التحويلات، البطاقات، السحب النقدي، صرف العملات، أو خدمات إضافية، كما قد تختلف الحدود اليومية وشروط الاستخدام بين الخطط والحسابات. لذلك لا يُنصح بالاعتماد على اسم التطبيق وحده لمعرفة التكلفة؛ راجع جدول الرسوم الرسمي داخل التطبيق أو الموقع قبل فتح الحساب أو تنفيذ معاملات متكررة.


